人工智能如何开启半导体发展黄金十年
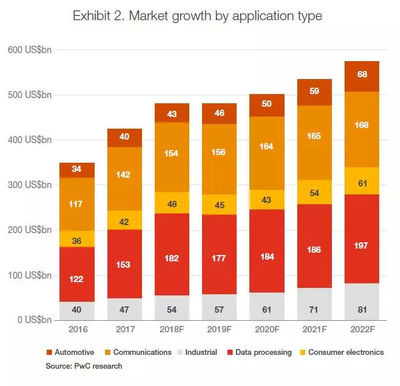
人工智能(AI)正以前所未有的速度重塑全球科技格局,而作为其基石,半导体产业正迎来一个崭新的“黄金十年”。AI不仅催生了海量算力需求,更驱动了从芯片架构、材料到制造工艺的全方位创新。与此AI硬件销售的空前繁荣,为半导体行业注入了强劲的增长动力。本文将从AI对半导体技术的推动作用、硬件销售的市场表现及未来趋势等方面展开探讨。
一、AI引爆算力需求,芯片架构加速革新
传统通用处理器(CPU)已难以满足深度学习对并行计算的高要求,这直接推动了专用芯片的爆发。图形处理器(GPU)凭借其并行优势,成为AI训练与推理的主力,英伟达等公司因此市值飙升。张量处理器(TPU)、神经处理单元(NPU)、现场可编程门阵列(FPGA)以及类脑芯片等多元架构不断涌现,针对不同场景优化能效。
这种架构创新不仅提升了算力密度,也带动了先进制程和封装技术的进步。例如,台积电的5nm、3nm制程几乎被AI芯片订单填满,而CoWoS等先进封装技术更成为AI加速卡的瓶颈环节。可以说,AI对算力的无尽渴求,正推动半导体技术以“两年一迭代”的速度飞奔。
二、AI硬件销售井喷,拉动全产业链营收
AI硬件销售呈现爆炸式增长。以数据中心AI加速卡为例,2023年全球市场规模已超200亿美元,预计到2027年将突破千亿美元。云端训练与推理芯片出货量连续多季度创下新高。与此边缘AI芯片在智能手机、智能汽车、物联网设备中快速普及,带动了寒武纪、地平线等一批创新企业崛起。
硬件销售的繁荣直接反映在半导体公司的财报上。英伟达数据中心业务年营收增长数倍,AMD、英特尔亦纷纷加码AI芯片。更重要的是,AI硬件销售拉动了上游设备、材料、EDA工具及IP授权的需求。例如,ASML的高数值孔径EUV光刻机成为AI芯片制造的“入场券”,而新思科技、楷登电子的设计工具销量也随之攀升。整个产业链在AI硬件销售的拉动下,步入高景气周期。
三、AI驱动半导体黄金十年的三大支柱
- 先进制程与异构集成:AI芯片需要更高晶体管密度和更低功耗,推动台积电、三星、英特尔竞逐2nm甚至1nm工艺。Chiplet(芯粒)和3D堆叠等异构集成技术,让不同功能模块在封装内高效互连,既降低成本又提升良率。
- 存储与带宽革命:AI大模型参数动辄千亿级,对内存带宽和容量提出苛刻要求。HBM(高带宽内存)成为AI加速卡标配,其堆叠层数不断增加,带动DRAM和先进封装投资。存内计算、近存计算等新范式有望突破“内存墙”。
- 新材料与新器件:硅基半导体逐渐逼近物理极限,氮化镓(GaN)、碳化硅(SiC)等宽禁带材料在功率器件中崭露头角,而二维材料、碳纳米管等则被视为未来延续摩尔定律的希望。AI还可反向赋能材料研发,通过机器学习加速新材料的筛选与验证。
四、挑战与展望:黄金十年并非坦途
尽管前景光明,半导体产业仍面临多重挑战。地缘政治导致供应链割裂,各国纷纷补贴本土制造,可能造成产能过剩与资源错配。技术层面,先进制程研发成本飙升,仅3nm工厂投资就超200亿美元,只有少数巨头能持续参与。AI芯片功耗问题日益突出,数据中心能耗占比不断攀升,绿色计算成为紧迫课题。
挑战往往与机遇并存。AI与半导体的深度融合将催生更多应用场景:自动驾驶、智慧医疗、元宇宙、具身智能等,每一个都对应着巨大的芯片市场。据预测,到2030年,AI相关半导体营收将占全行业总营收的半壁江山。
##
人工智能正为半导体产业开启一个波澜壮阔的黄金十年。从架构创新到硬件销售,从先进制程到新材料,AI的每一个进步都转化为半导体增长的燃料。对于从业者而言,唯有拥抱变化、持续创新,才能在这场盛宴中占据一席之地。对于投资者和观察者,AI硬件销售的曲线就是半导体景气度的最佳晴雨表。黄金十年,已然来临。
如若转载,请注明出处:http://www.hhaza.com/product/5.html
更新时间:2026-10-24 04:36:23