51页PPT揭秘 人工智能产业爆发的拐点——人工智能硬件销售
人工智能(AI)产业正经历从技术探索到规模化商用的关键转折,而硬件销售作为产业落地的物理载体,已成为观察爆发的核心窗口。本文基于51页深度PPT的核心洞察,聚焦AI硬件销售市场,解析其爆发拐点、驱动因素、主要赛道与未来趋势。
一、拐点已至:从“软件定义”到“硬件筑基”
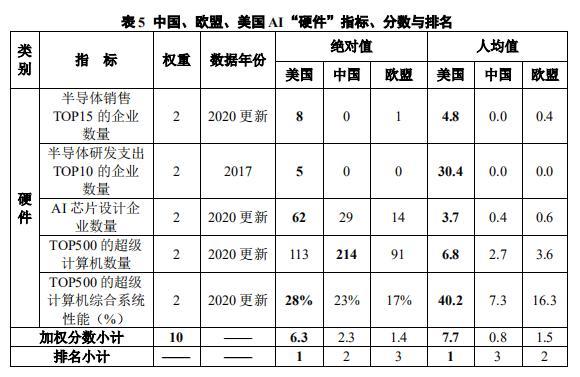
过去五年,AI产业主要依赖算法与软件创新。随着大模型参数量级指数级增长、边缘计算需求爆发以及实时推理场景普及,纯软件层面的优化已逼近能效极限。硬件——尤其是专用AI芯片、高性能存储与先进封装——成为释放AI潜能的关键瓶颈。PPT指出,2023-2025年是AI硬件从“配套”走向“主导”的拐点期,硬件销售增速首次超过软件与服务,标志着产业价值向底层硬件迁移。
二、驱动AI硬件销售的四大引擎
- 算力需求爆炸:大模型训练与推理需要海量并行计算,GPU、TPU、NPU等加速卡供不应求。全球AI芯片市场规模预计2025年突破800亿美元,年复合增长率超35%。
- 边缘AI渗透:智能汽车、工业质检、安防监控等领域要求低延迟、高隐私的本地处理,推动边缘AI盒、AI摄像头、车载计算平台等硬件销售井喷。
- 政策与供应链重构:各国加大半导体自主可控投入,AI硬件成为战略物资,政府采购与企业囤货行为短期内放大销售波动。
- 能效比竞争:绿色AI要求单位算力功耗持续下降,液冷服务器、先进封装(Chiplet)、HBM高带宽内存等硬件升级带来结构性替换需求。
三、关键硬件赛道销售分析
- AI加速芯片:英伟达占据训练市场主导,但推理芯片市场百花齐放。国内寒武纪、华为昇腾等在特定场景实现出货量快速增长。高端GPU交期仍长达6-9个月,二手市场价格溢价显著。
- AI服务器:全球AI服务器销售额占整体服务器市场比重从2022年的15%升至2024年的30%以上。8卡GPU服务器成为数据中心标配,液冷机型销售占比提升至25%。
- 边缘AI设备:AI PC、AI手机2024年进入爆发期,出货量合计超2亿台。AI摄像头、AI录音笔等轻量化设备销售同比增长120%。
- 智能驾驶硬件:车载AI芯片、激光雷达、域控制器销售随L2+渗透率提升而高速增长,2025年全球市场规模有望达300亿美元。
四、销售渠道与商业模式演变
AI硬件销售不再局限于传统分销。PPT揭示三大趋势:其一,云服务商与硬件厂商深度绑定,通过“算力即服务”模式带动整机柜销售;其二,直销与定制化方案占比提升,头部AI企业绕过渠道直接向超大型客户供货;其三,硬件订阅制与租赁模式兴起,降低中小企业的采购门槛,加速渗透。
五、挑战与风险提示
尽管销售数据亮眼,但需警惕:供应链产能瓶颈(如CoWoS封装)限制实际交付;地缘政治导致区域市场割裂;硬件技术迭代过快引发库存减值风险;以及推理需求碎片化可能削弱规模效应。
六、结论与展望
人工智能硬件销售正处于超级周期的起点。拐点的本质是需求结构从“通用算力”转向“专用算力+边缘智能+车规级”的多极增长。预计2025-2027年,AI硬件销售将保持25%以上的年均增速,其中边缘AI与推理芯片增速最快。对于厂商而言,把握细分场景、构建软硬协同生态、弹性供应链能力,是赢得硬件销售竞赛的关键。
(注:本文数据与观点源自《51页PPT:人工智能产业爆发的拐点》核心章节“人工智能硬件销售”,更多详实图表与区域分析请参阅原PPT。)
如若转载,请注明出处:http://www.hhaza.com/product/39.html
更新时间:2026-10-24 01:09:27