AI四小龙的自动驾驶布局与人工智能硬件销售
以商汤科技、旷视科技、云从科技、依图科技为代表的“AI四小龙”在计算机视觉领域崛起后,纷纷将自动驾驶作为重要的落地场景,并围绕人工智能硬件销售构建商业模式。本文梳理四家企业在自动驾驶领域的技术路线、产品布局及硬件销售策略,分析其面临的挑战与未来趋势。
一、商汤科技:从视觉感知到车路协同,硬件销售初具规模
商汤科技在自动驾驶领域布局较早,形成了“感知+决策+车路协同”的全栈能力。其绝影智能汽车平台涵盖ADAS高级辅助驾驶、智能座舱和车路协同三大模块,已与30余家车企合作,定点车型超60款。硬件方面,商汤推出路测感知设备、车载智能终端等产品,并销售搭载绝影系统的域控制器。2022年,商汤智能汽车业务收入同比增长超100%,硬件销售贡献显著。商汤还通过AI大装置实现软硬协同优化,降低对高算力硬件的依赖。
二、旷视科技:聚焦机器视觉,以硬件+算法切入车载场景
旷视科技以机器视觉为核心,在自动驾驶领域主攻车载视觉感知系统。其推出车载计算平台、驾驶员监控系统(DMS)等硬件产品,并联合芯片厂商开发域控制器。旷视的硬件销售策略强调“算法定义硬件”,针对不同等级自动驾驶提供分级方案。在物流领域,旷视已与多家无人配送企业合作,销售视觉模组和计算单元。尽管起步较晚,旷视通过性价比硬件和灵活的合作模式逐步打开市场。
三、云从科技:人机协同赋能智慧出行,硬件销售侧重路侧与车端联动
云从科技以人机协同操作系统(CWOS)为底座,在自动驾驶领域布局车路协同和车载智能硬件。其销售路侧感知设备(如雷视一体机)、车载终端及边缘计算单元。云从科技参与多个国家级车联网先导区建设,实现车路云一体化落地。硬件销售方面,云从科技加强与地方政府和交通部门合作,通过项目制带动硬件出货。其优势在于人机协同在交通管理场景的适配,但乘用车前装市场占比较低。
四、依图科技:语音+视觉双引擎,探索自动驾驶细分场景
依图科技在自动驾驶领域声量相对较小,但依托语音识别和计算机视觉技术,推出车载智能交互硬件和感知方案。其销售智能语音模组、车载摄像头模组等产品,主要应用于商用车和特定场景(如港口、矿区)。依图尝试将AI硬件与行业解决方案捆绑销售,但受限于资金压力,自动驾驶业务进展较慢,硬件销售规模有限。依图强调“AI+行业”路线,通过细分场景积累数据,反哺感知算法迭代。
五、人工智能硬件销售的机遇与挑战
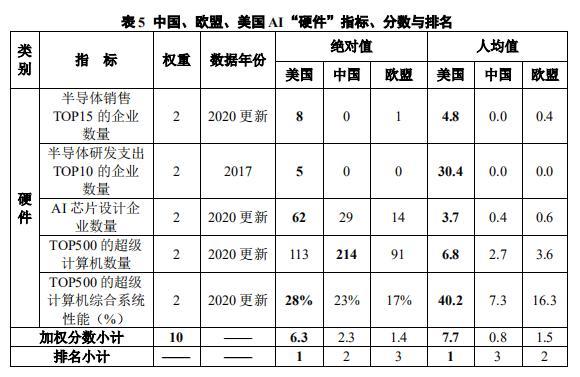
AI四小龙在自动驾驶领域的硬件销售呈现以下特点:一是软硬一体趋势明显,销售硬件同时嵌入了自家算法和平台;二是面向B端和G端客户为主,前装乘用车市场仍需突破;三是硬件品类集中于传感器、计算平台和终端设备,部分依赖代工。
面临的挑战包括:车载芯片供应波动、车规级认证周期长、硬件利润率较低、与新能源车企全栈自研的竞争加剧等。四小龙普遍处于亏损状态,硬件销售虽能带来现金流,但研发投入巨大,持续经营能力受到考验。
机遇方面:自动驾驶渗透率提升带来硬件需求增长;商用车、园区物流、车路协同等场景释放增量;国产替代和政策支持创造市场空间。未来发展将更依赖软硬协同能力和成本控制,部分企业可能聚焦硬件生态,与芯片厂商、Tier 1深化合作,通过规模化销售降本增效。这些企业需平衡通用人工智能的投入与垂直场景的落地,硬件销售或可作为衔接技术与产业的纽带。
如若转载,请注明出处:http://www.hhaza.com/product/47.html
更新时间:2026-10-24 20:58:57